Billeteras virtuales en Argentina
Naranja X y Ualá: qué ofrece cada fintech
Dos caminos distintos hacia la misma billetera: consumo masivo frente a simplicidad móvil. Te ayudamos a compararlas por uso real.
Pagos diarios, cobros con QR o tarjeta para compras: esta guía parte de tu operación, no de la marca.
Guía independiente, sin promoción de productos.
Punto de partida
Qué es una fintech y qué no
Una fintech es una empresa que ofrece servicios financieros apoyándose en tecnología, no un banco con licencia completa. Eso cambia qué podés hacer: una billetera virtual se enfoca en pagos, transferencias, tarjeta y cuenta digital, mientras un banco digital suma productos regulados como caja de ahorro. En Argentina, mucha gente usa las dos cosas al mismo tiempo, y eso no es un problema.
La billetera resuelve el día a día
Pagar con QR, transferir a un contacto, guardar saldo para gastos de la semana y mover plata entre apps sin ir a una sucursal.
Pagos y transferencias
El banco cubre lo formal
Recibir el sueldo, justificar ingresos, operar montos altos o pedir ciertos créditos pide una cuenta bancaria con encuadre regulatorio.
Cuenta y respaldo
Combinarlas es lo habitual
Muchas personas cobran en el banco y pagan desde la billetera. No tenés que elegir una sola: conviene repartir según la operación.
Uso combinado
Dos orígenes, dos formas de usar la app
Naranja X y Ualá son dos de las marcas más reconocidas del mapa fintech argentino. Compiten en el mismo terreno, pero llegaron desde lugares distintos.
Naranja X: de la financiación al ecosistema digital
Naranja X es una plataforma financiera digital de origen argentino que combina pagos, tarjeta y funcionalidades de cuenta digital. Su ventaja viene de la marca: tiene fuerte presencia en consumo masivo y usuarios retail, lo que significa que muchos comercios ya la conocen y la aceptan.
Para quien viene de usar una tarjeta de financiación tradicional, la transición a la app es el cambio principal, no el producto. La red de comercios y la costumbre de pago pesan a su favor en compras presenciales.
- Aceptación amplia en comercios de barrio y cadenas por su historia en consumo.
- Puente natural si ya usabas tarjeta Naranja y querés operar todo desde el celular.
En locales con mucho movimiento, que el comercio ya conozca la marca acelera el pago.
Ualá: simplicidad móvil como argumento
Ualá opera con tarjeta, pagos y productos financieros desde la app, y compite en experiencia móvil y simplicidad operativa. Su propuesta apunta a quien resuelve todo desde el celular y valora que la interfaz no pida demasiados pasos.
Para transferencias cotidianas y pagos QR, ese enfoque reduce fricción. El punto a revisar es si sus productos alcanzan para las operaciones más formales que puedas necesitar, como acreditar un sueldo.
- Flujos cortos para enviar dinero y pagar QR sin vueltas.
- Buena puerta de entrada si es tu primera billetera virtual en Argentina.
Resolver todo desde el celular pide una app que no te haga pensar cada paso.
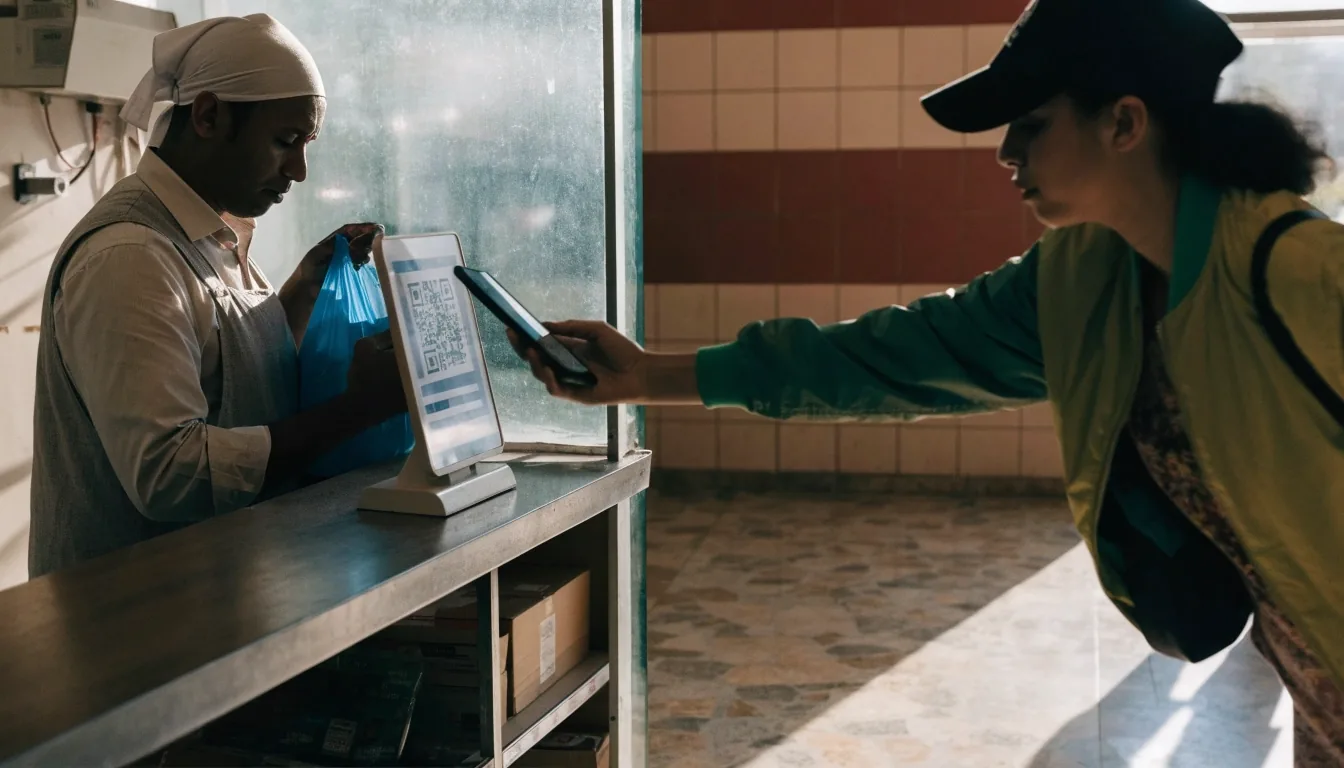
El QR se lee entre apps. La marca pesa menos.
La interoperabilidad cambió la discusión: hoy el código del comercio se puede pagar desde distintas billeteras. Elegí por costo, acreditación y soporte, no solo por logo.
Cobros presenciales
Pagos QR e interoperabilidad: la letra chica
El pago con QR se volvió la forma más común de cobrar en comercios chicos, y la interoperabilidad entre billeteras es lo que hace que funcione sin depender de una sola app. En la práctica, tu elección de billetera pesa menos que antes, porque el código se puede leer entre plataformas.
Aun así, conviene verificar comisiones y tiempos de acreditación antes de usarla como canal principal de cobro. Preguntá cuándo se acredita, si hay costo por operación y qué comprobante recibe el cliente.
Checkout y ventas online
Si vendés online, el checkout es donde se pierden ventas. Una billetera integrada al proceso de pago reduce pasos, pero no todas las plataformas de e-commerce la aceptan igual.
Antes de decidir, probá el flujo completo desde el celular de otra persona: es la forma más rápida de detectar dónde se traba. Para volúmenes bajos, una billetera suele alcanzar; para volúmenes mayores, la combinación con otros medios es lo habitual.
| Operación | Qué mirar en Naranja X | Qué mirar en Ualá |
|---|---|---|
| Pago QR en comercio | Aceptación y acreditación en locales que ya trabajan la marca. | Rapidez del flujo y lectura del código entre billeteras. |
| Transferencias | Límites diarios y tiempo hasta ver el saldo disponible. | Cantidad de pasos y claridad del comprobante. |
| Tarjeta y compras | Dónde la aceptan y cómo ves los consumos en la app. | Control de gastos y avisos desde el celular. |
| Cobro si vendés | Comisión y plazo de acreditación para tu rubro. | Compatibilidad con tu plataforma de venta online. |
Los costos y plazos cambian según promociones y acuerdos: confirmalos en cada app antes de operar.
Cuándo conviene sumar un banco digital
Una fintech resuelve el día a día, pero hay situaciones donde necesitás una cuenta formal: recibir un sueldo, operar con montos altos o acceder a ciertos productos de crédito. Ahí entra el banco digital.
La decisión no es excluyente, y muchas personas mantienen una billetera para pagos rápidos y una cuenta bancaria para lo demás. Pensalo como reparto de tareas: velocidad en la app, respaldo en el banco.
Seguridad y autenticación
Ambas plataformas usan autenticación desde el celular y validaciones por identidad digital. Lo importante para vos es tener el número de teléfono actualizado y no compartir códigos de verificación, ni siquiera con alguien que diga ser del soporte.
Si perdés el teléfono, el primer paso es bloquear el acceso desde otro dispositivo y avisar a tus contactos si recibían transferencias tuyas.
Cómo comparar más allá de la marca
Más allá del nombre, compará cuatro cosas concretas antes de mover tu operatoria:
- Qué operaciones necesitás cada semana, no las que suenan bien.
- Cuánto tardan las acreditaciones cuando cobrás o te transfieren.
- Qué pasa si el comercio no acepta tu app: plan B sin fricción.
- Cómo contactás al soporte cuando algo falla; esa suele ser la diferencia real.
Preguntas que nos hacen en el mostrador
Respuestas cortas para decidir sin vueltas. Si necesitás el paso a paso de trámites oficiales, la guía de gobierno digital lo explica con detalle.
Leer la guía de gobierno digital¿Puedo usar una billetera virtual como cuenta principal?
Para pagos, transferencias y cobros cotidianos, sí. Para recibir sueldo, operar montos altos o acceder a ciertos productos regulados, suele hacer falta una cuenta bancaria. La mayoría combina ambas.
¿Qué es la interoperabilidad de pagos QR?
Es la capacidad de leer y pagar un código QR entre distintas billeteras, sin depender de la app del comercio. Facilita el cobro en locales chicos y reduce la necesidad de tener una sola plataforma.
¿Cuál conviene más, Naranja X o Ualá?
Depende de tu uso. Naranja X tiene ventaja por su alcance de marca y presencia en consumo masivo. Ualá apunta a la simplicidad móvil. La comparación útil es por operación concreta, no por marca.
Seguí comparando
Cerrá el trámite con información completa
Revisá cómo evaluamos cada herramienta y qué trámites podés resolver desde el celular antes de mover tu dinero.
Avermontis Digital · Av. Corrientes 1234, C1043 CABA, Argentina · Lunes a Viernes: 9:00–18:00